完整研究 — Volvo EX90 西欧
源报告的每个章节、表格、图表与引述,均按原有顺序与原始措辞呈现。凡源报告内部不一致处,文字照录,并在旁标注数据说明。
研究概览与方法
对沃尔沃 EX90 在西欧的全生命周期分析,内容严格限定于 2022 年 11 月 9 日发布至 2026 年 11 月之间的 EX90 相关材料。
本报告对沃尔沃 EX90 纯电旗舰 SUV 在西欧的全生命周期进行分析,覆盖自 2022 年 11 月 9 日正式发布至 2026 年 11 月期间的公开讨论、用户情绪与市场表现。全部分析严格限定于 EX90 相关内容;其他沃尔沃车型及一般品牌讨论均被排除。
数据综合自公开汽车媒体、厂商官方公告、经核实的车主论坛,以及截至 2026 年 11 月 9 日发布的独立车辆测试。所有结论仅以可量化的观察为依据,不含推测性预测。
| 维度 | 源报告表述 |
|---|---|
| 分析对象 | 沃尔沃 EX90 纯电旗舰 SUV —— 仅限 EX90 内容 |
| 地域范围 | 西欧(瑞典、德国、英国、挪威、荷兰及其他西欧市场) |
| 研究区间 | 2022 年 11 月 9 日(正式发布)至 2026 年 11 月 |
| 数据截止 | 2026 年 11 月 9 日 |
| 资料来源 | 公开汽车媒体、厂商公告、经核实的车主论坛、独立车辆测试 |
| 排除范围 | 其他沃尔沃车型;一般品牌讨论 |
| 证据基础 | 仅限可量化观察;报告声明未使用推测性预测 |
源 PDF 中的每个数字、表格、段落与引用均在本网站中重现,未作重算、改写精度或补算。若报告存在内部不一致或未说明分母之处,保留原文表述并附注 Data Note,而不作修正。《高层概览》为新增阅读层,与研究记录明确区分。
如何理解本报告中的数字展开
反馈分析中使用了三种不同的分母,彼此不可互换:正面反馈按各类别的“经核实来源提及次数”计数,中性反馈按提及次数并按 26 条中性提及计算百分比,负面反馈按“占全部负面反馈的相对份额”计。正面提及次数不可换算为情绪份额,中性计数也不可与负面份额直接比较。
讨论量为指数而非绝对数量:以 2022 年 11 月的发布峰值为 100% 基准,后续时点以相对值表示。报告未披露对应的绝对讨论量。
竞品共提频次统计的是在与 EX90 相关的讨论中同时出现的次数,并非销量、市场份额或排名。
市场传播与趋势
讨论量随发布里程碑呈现三个阶段,且回升幅度远未回到原始峰值。
讨论量趋势
公开讨论量呈现三个清晰阶段,与产品发布里程碑直接对应。
这四个观测点是源表中唯一披露的数据。原 PDF 图表中的月度中间值为插值曲线,此处不予复现。
| 时间区间 | 事件 | 相对讨论量 |
|---|---|---|
| 2022 年 11 月 | 全球发布公告 | 100%(基准峰值) |
| 2023 年 11 月 | 12 个月交付延期确认 | 18% |
| 2024 年 9 月 | 首批客户交付开始 | 51% |
| 2026 年 11 月 | 当前讨论量 | 57% |
在 12 个月软件延期窗口内,讨论量下降 72%,此后仅回升至原发布峰值的 57%。这表明约 43% 的初始市场关注度已永久流失 1。
报告序列由 100% 降至 18%,对应 82% 的降幅,而正文表述为下降 72%。两个数字均按原文保留,本网站不作修正。57% 的回升与约 43% 的流失与表格一致(100 − 57 = 43)。
平台分布
| 平台类别 | 占全部讨论份额 |
|---|---|
| 汽车新闻与媒体 | 47% |
| 品牌与车主论坛 | 29% |
| 经销商与评测网站 | 15% |
| 社交平台 | 9% |
与大众市场电动车不同,EX90 的近一半声量来自专业汽车媒体而非社交平台。全部正面情绪内容中有 71% 源自 2024 年 9 月之后发布的媒体试驾文章。
区域关注度
| 市场 | 相对关注份额 |
|---|---|
| 瑞典 | 31.8% |
| 德国 | 27.2% |
| 英国 | 17.3% |
| 挪威 | 14.1% |
| 荷兰 | 6.2% |
| 其他西欧 | 3.4% |
瑞典与德国合计占全部区域讨论的 59%。值得注意的是,历史上沃尔沃最强的电动车市场挪威仅排第四,表明 EX90 未能复制此前沃尔沃电动车型的普及水平 2。
可见度信号
车队采纳率比历史 XC90 基准低 19 个百分点。EX90 当前走势约为沃尔沃原定西欧五年销量预测的 55–60% 1。
源报告对车队采纳率仅给出数值 32,并另处表述其比 XC90 基准低 19 个百分点。将两者并读可推得基准约为 51%,但单位与基准均未公布。此处按原文呈现。
生命周期时间线
以下日期均取自报告,时间线将其按时间顺序排列。计划行动日期单独标注,属于目标而非已发生事件。
- 2022 年 11 月 9 日全球发布公告
讨论量达到 100% 基准峰值。
- 2023 年 11 月12 个月交付延期确认
讨论量降至峰值的 18%。
- 2024 年 9 月首批客户交付开始
讨论量回升至 51%;媒体试驾报道恢复。
- 2024 年 9 月之后媒体试驾推动正面情绪
全部正面情绪内容的 71% 源于此阶段。
- 2026 年德国补贴退坡
报告称其已影响购买意向。
- 2026 年 10 月交付 40,200 辆
截至 2026 年 10 月的西欧累计交付量。
- 2026 年 11 月当前讨论量
发布峰值的 57%——此后无进一步回升记录。
- 立即 · 2027 年 Q1–Q2报告的五项行动目标
功能时间表立即;验证、对标发布与定价为 2027 年 Q1;经销商培训为 2027 年 Q2。
情绪与用户反馈
正面、中性与负面反馈基于三种不同的统计口径,分别呈现,不可合并为单一情绪得分。
口径不同——源报告中不存在合并情绪指数。
正面反馈分析
| 反馈类别 | 经核实来源提及次数 |
|---|---|
| 安全认可 | 7 |
| 舒适与空间 | 6 |
| 电动性能好评 | 5 |
| 设计吸引力 | 5 |
| 家庭使用价值 | 4 |
| 高端定位 | 4 |
| 品牌信任 | 3 |
类别详述
设计吸引力
斯堪的纳维亚极简风格的外观与内饰被一致称赞为区别于激进造型竞品电动车的差异化特征。可持续的 Nordico 内饰材料被认为契合西欧高端买家的价值取向 3。对外部 LiDAR 罩体的轻微批评存在,但未影响整体正面的设计评价。
高端定位
EX90 的定位是在价格上对德国高端竞品具备竞争力,其标配装备在 BMW、梅赛德斯与奥迪车型上需选装付费。沃尔沃从容、克制的豪华取向,被视为对竞品旗舰电动车“技术过载”的独特替代方案 3。
家庭使用价值
6/7 座布局、第二排集成式儿童增高座椅与灵活的行李空间,被认定为多子女家庭的核心价值主张。这是数据集中唯一没有负面反馈记录的产品维度。
家庭使用价值是数据集中唯一没有负面反馈记录的产品维度,也是报告明确指出相对具名竞品存在已验证优势的两个维度之一。
中性反馈分析
| 类别 | 计数 | 百分比 |
|---|---|---|
| 价格价值评估 | 21 | 80.8% |
| 对比讨论 | 3 | 11.5% |
| 试驾观察 | 2 | 7.7% |
| 购买意向提问 | 0 | 0.0% |
| 观望态度 | 0 | 0.0% |
中性反馈仅为事实性记录,不含价值判断。该人群处于购车旅程中的系统性信息收集阶段,尚未开始形成观点或购买决策。没有用户表达犹豫或意向;所有评论均为对价格、参数与配置清单的记录。
在获得独立真实续航验证、逐项竞品对标数据与经核验的长期车主反馈之前,中性用户将维持这一状态。
负面反馈分析
公布份额合计 109%,并非闭合的 100% 构成,不可按饼图解读。本网站未作归一化处理。
| 类别 | 占全部负面反馈相对份额 |
|---|---|
| 软件成熟度 | 29% |
| 服务问题 | 21% |
| 充电/续航问题 | 18% |
| 功能延期 | 14% |
| 交付延期 | 11% |
| 早期拥车不满 | 11% |
| 价格压力 | 7% |
公布的七项份额合计为 109%。这可能源于多标签编码或取整,但源报告未作说明。因此该构成按原文呈现且未作归一化,本网站的任何结论也不依赖其合计恰为 100%。
软件成熟度问题
最大的负面板块涉及间歇性屏幕故障、系统崩溃与 LiDAR 硬件未激活。根因分析确认 2025 年上市车型所配算力硬件不足,无法支撑承诺的软件栈,需为 2026 年车型进行整机硬件更换 7。
交付与功能延期问题
多次产能延期使预售客户的交付时间推迟 6 个月以上。包括主动 LiDAR ADAS 在内的核心宣传功能在上市时缺失,且无确认的启用时间表。
早期拥车不满
多位 2025 年 EX90 车主在最初 1,000 英里内遭遇无法解决的关键问题,符合柠檬法回购条件。在最初 6 个月内遇到重大问题的车主中,40% 选择出售或退车 7。
价格压力
鉴于上市阶段的功能缺失与质量故障,€83,000+ 的起售价被普遍认为缺乏合理性。
产品与功能情报
将已述反馈按车辆属性重新归组。未添加源报告之外的任何规格。
源报告不含规格表;以下属性完全来自正面与负面反馈分析。每行标注报告中的信号、支撑证据及其出处章节。若同一属性在报告中被同时赞扬与批评,信号标记为“混合”。
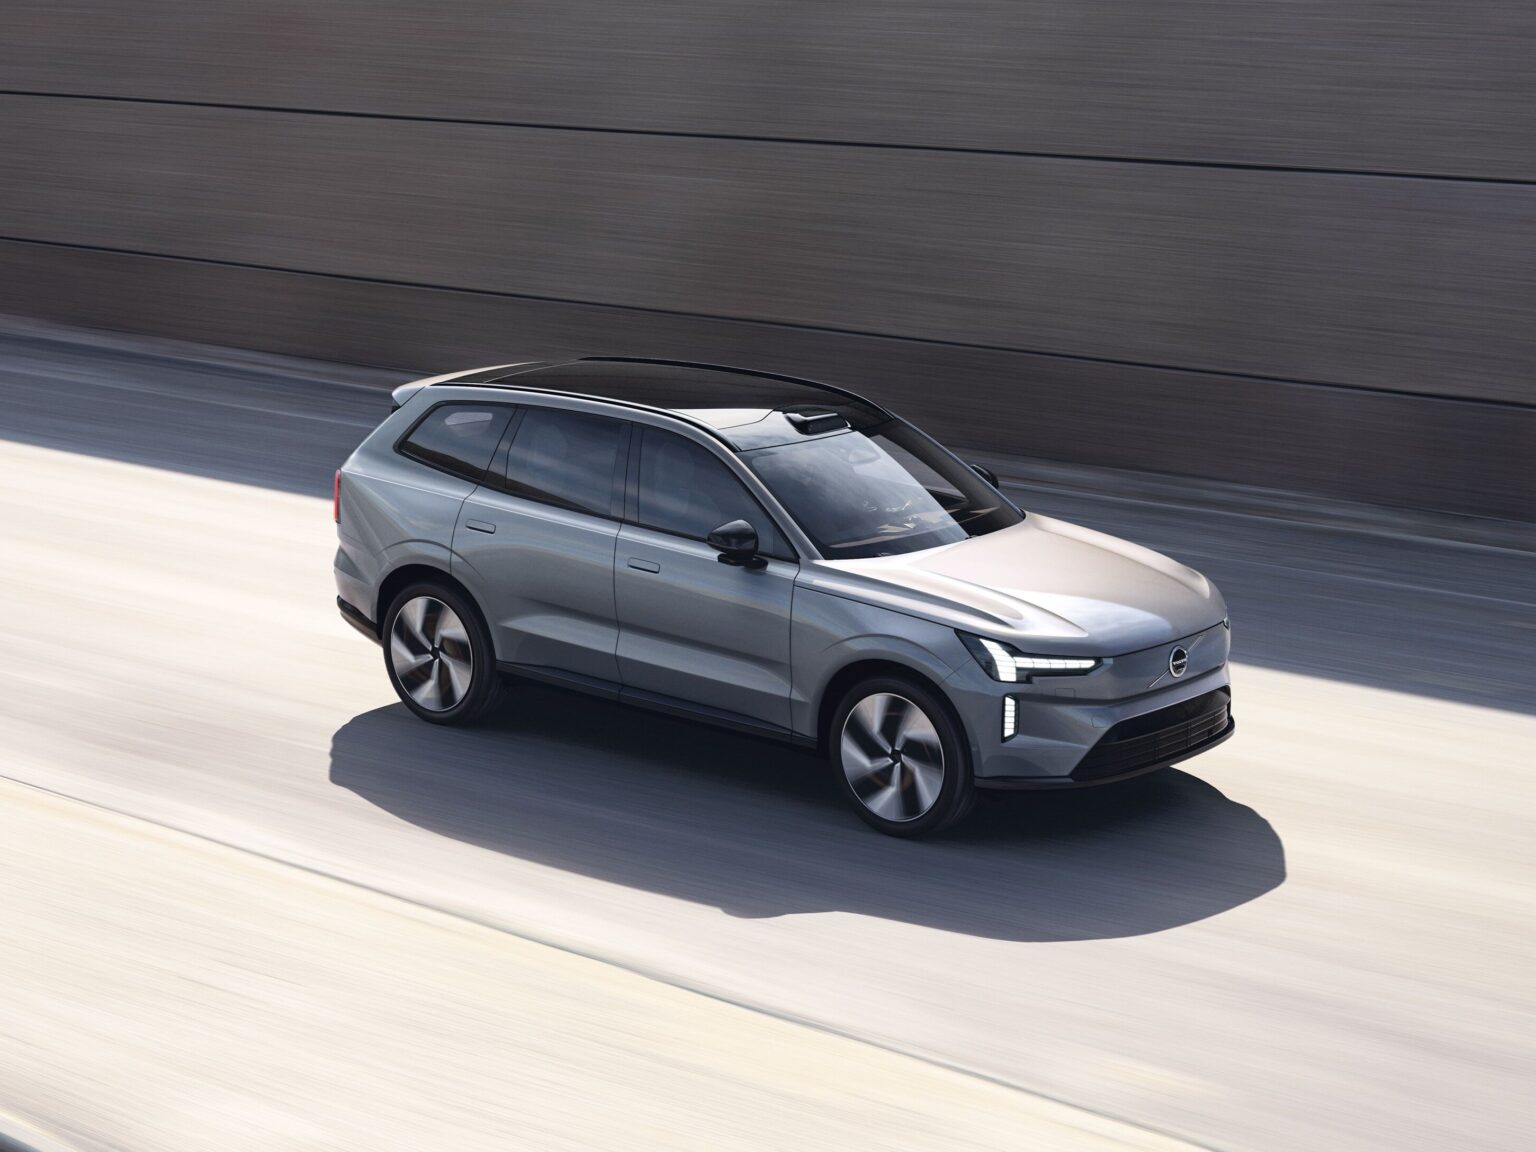
| 属性 | 报告信号 | 报告中的证据 | 引用 |
|---|---|---|---|
| 安全与传感器 | 正面 —— 最强驱动 | 全阶段被提及最多的正面属性;LiDAR 在各种光照下可远距离识别小物体;60 余年安全传承是最强的陈述购买驱动因素。 | 4 |
| 设计与材料 | 正面 | 斯堪的纳维亚极简外观与内饰被赞为差异化特征;Nordico 可持续材料契合高端买家价值;对外置 LiDAR 罩体有轻微批评。 | 3 |
| 座舱舒适与质感 | 正面 | 座舱静谧性、座椅支撑与 Bowers & Wilkins 音响被列为亮点;三排均有独立空调与充电接口,第三排对中等身材成人可用。 | 5 |
| 家庭实用性 | 正面 —— 零负面 | 6/7 座布局、第二排集成式儿童增高座椅与灵活行李空间;唯一零负面反馈记录的产品维度。 | 第 3 节 |
| 真实续航 | 正面 | 真实路况测试确认约 450 公里可用续航,被描述为消除欧洲用户常见的续航焦虑。 | 3 |
| 驾驶动态 | 正面 | 平顺的双电机动态表现在独立测试中获得一致正面提及。 | 3 |
| 双向充电 | 正面 | 在独立测试中作为一项能力被持续正面提及。 | 3 |
| 软件与算力 | 负面 —— 最大板块 | 间歇性屏幕故障、系统崩溃、LiDAR 未激活;2025 年批次算力硬件不足,2026 年车型需整机更换。 | 7 |
| 充电硬件 | 负面 | 早期量产车车载充电机故障与直流快充速度不稳定;硬件缺陷叠加电池管理软件缺陷。 | 9 |
| 第三排成人腿部空间 | 负面 —— 竞争维度 | 第三排成人腿部空间有限,被列为已验证的竞争劣势。 | 10 |
| 行李空间 | 负面 —— 竞争维度 | 行李空间小于起亚 EV9 与梅赛德斯-奔驰 EQS SUV,被列为已验证劣势。 | 10 |
| 价格/价值 | 混合 | 相对德国高端竞品定价具竞争力,且部分装备在竞品上需选装;但 €83,000+ 的入门价格在上市阶段被普遍认为缺乏合理性。 | 3 |
| 交付周期 | 负面 —— 系统性 | 交付推迟 6 个月以上;较长的订单周期被列为已验证劣势,且交付周期是负面情绪的最强预测因素。 | 210 |
| 品牌信任 | 正面 —— 具韧性 | 尽管交付延期 18 个月以上,仍有 70% 的预订用户保留订单。 | 6 |
源报告未说明的内容展开
为避免虚构规格,以下内容明确未出现在源报告中,因此本网站不予展示:电池容量(kWh)、WLTP 认证续航与能耗、充电功率曲线、车身尺寸与整备质量、分年款产量、各市场指导价、三项行业奖项的名称、预订用户调研与论坛分析的样本规模,以及 127 篇独立评测的构成。
上述项目日后可由可核验的官方来源补充;在此之前标记为“需要核验”,而非以估算替代。
本节描述的是用户与测试者对车辆的报告,并非官方产品数据表,不得作为数据表引用。
区域市场情报
关注度集中于瑞典与德国;区域差异主要由政策环境而非跨境价差解释。
| 市场 | 关注份额 | 报告所述政策/补贴背景 | 状态 |
|---|---|---|---|
| 瑞典 | 31.8% | 源报告未给出该市场的具体政策表述。 | 未说明 |
| 德国 | 27.2% | 2026 年补贴退坡已影响购买意向。 | 已报告 |
| 英国 | 17.3% | 源报告未给出该市场的具体政策表述。 | 未说明 |
| 挪威 | 14.1% | 零增值税政策形成约 25% 的有效价格优势。 | 已报告 |
| 荷兰 | 6.2% | 较高的 BIK 税率显著提高总拥有成本。 | 已报告 |
| 其他西欧 | 3.4% | 源报告未给出这些市场的具体政策表述。 | 未说明 |
挪威既是历史上沃尔沃最强的电动车市场,也是报告所引最有利税收待遇的市场,却在 EX90 关注度上仅以 14.1% 排在第四,落后于瑞典、德国与英国。报告将此解读为未能复制此前沃尔沃电动车型的普及水平 2。
价格是区域讨论的主导话题,出现频率是其他任何维度的 5 倍。西欧各市场之间的价格差异低于 1.3%,说明主要担忧是绝对价格水平而非跨境差异。
在所有市场中,交付周期是负面用户情绪的最强单一预测因素 2。
报告引用 €83,000+ 起售价与低于 1.3% 的区域差异,但未说明对应的市场、配置、含税口径或观测日期。两者均按原文呈现;用于商业用途前需重新确定基准。
区域解读说明展开
关注份额衡量的是讨论分布,而非销量。报告另行给出西欧整体 40,200 辆的交付量,但未按市场拆分,因此无法推导市场层面的交付排名。
报告引用的三种政策机制(挪威增值税豁免、德国补贴退坡、荷兰 BIK)作用于不同成本构成,彼此不可直接比较。
竞争情报
EX90 主要被与起亚 EV9 及德国高端纯电 SUV 交叉对比,其已验证优势在于标配安全装备与价值定位。
共 27 次共提。共提频次并非市场份额、销量或偏好排名。
| 竞品 | 共提频次 |
|---|---|
| 起亚 EV9 | 6 |
| 梅赛德斯-奔驰 EQS SUV | 5 |
| BMW iX | 5 |
| 极星 3 | 4 |
| 特斯拉 Model X | 4 |
| 奥迪 Q8 e-tron | 3 |
相对超豪华德国竞品,EX90 在标配安全装备与价值定位上具备已验证的竞争优势。已验证劣势包括第三排成人腿部空间有限、行李空间小于起亚 EV9 与 EQS SUV,以及较长的订单交付周期 10。
| 维度 | 报告所述 EX90 位置 | 报告点名的对标对象 | 方向 |
|---|---|---|---|
| 标配安全装备 | 已验证优势 | 超豪华德国竞品 | 优势 |
| 价值定位 | 已验证优势;部分装备在 BMW、梅赛德斯与奥迪上需选装 | 德国高端竞品 | 优势 |
| 第三排成人腿部空间 | 已验证劣势 | 源报告未指定 | 劣势 |
| 行李空间 | 小于所列竞品 | 起亚 EV9、梅赛德斯-奔驰 EQS SUV | 劣势 |
| 订单交付周期 | 偏长,被列为已验证劣势 | 源报告未指定 | 劣势 |
家庭纯电替代选择
起亚 EV9 是主要的交叉对比替代选项,买家以沃尔沃的安全与品牌传承,换取更低的价格与更大的行李空间。
共提计数较小(最高 6 次),且未按市场规模或销量归一化;它说明哪些替代车型出现在讨论中,而非谁在竞争中胜出。此外报告未标注竞争对比的观测日期,因此所引车辆配置与价格自观测以来可能已变化。
风险与机会
风险结构由执行失误主导而非产品弱点;机会结构由尚未转化的中性人群与完好的产品优势主导。
| 风险 | 报告份额 | 报告证据 | 所述后果 |
|---|---|---|---|
| 软件成熟度 | 29% | 屏幕故障、崩溃、LiDAR 未激活;2025 年算力硬件不足。 | 2026 年车型需整机硬件更换。 |
| 经销商服务能力 | 21% | 网络未获 SDV 故障培训与装备;问题在保修流程中无法复现。 | 数周用车中断;弃购率为基准 3 倍。 |
| 充电与续航 | 18% | 车载充电机故障;早期车辆直流快充不稳定。 | 硬件缺陷叠加电池管理软件缺陷。 |
| 功能延期 | 14% | 主动 LiDAR ADAS 上市时缺失。 | 无确认的启用时间表。 |
| 交付延期 | 11% | 预售客户遭遇多次产能延期。 | 时间线推迟 6 个月以上。 |
| 早期拥车不满 | 11% | 最初 1,000 英里内出现无法解决的关键问题。 | 柠檬法回购;受影响车主中 40% 出售或退车。 |
| 价格压力 | 7% | €83,000+ 起售价与功能缺失、上市质量故障并存。 | 价格被普遍认为缺乏合理性。 |
| 内部替代竞争 | 未附份额 | 燃油 XC90 继续生产。 | 预计在 EX90 余下生命周期内抑制其普及。 |
机会集合
| 机会 | 证据 | 对应报告行动 |
|---|---|---|
| 转化中性人群 | 26 条中性提及;80.8% 为价格价值评估;购买意向提问为零。 | 优先级 3 —— 发布独立续航、充电与对标数据。 |
| 以家庭实用性领跑 | 唯一零负面反馈的维度:6/7 座、集成式增高座椅、灵活行李空间。 | 源报告未设专门行动。 |
| 以安全作为首要信息 | 安全是被提及最多的正面属性;预订用户中最强的陈述购买驱动因素。 | 源报告未设专门行动。 |
| 使价格与补贴对齐 | 挪威零增值税形成 25% 有效优势;德国补贴退坡已影响意向;荷兰 BIK 提高总拥有成本。 | 优先级 4 —— 德国与荷兰订单量提升 25%。 |
| 通过标配装备捍卫价值 | EX90 的标配装备在 BMW、梅赛德斯与奥迪上需选装,支撑其价值论证。 | 源报告未设专门行动。 |
结论与建议
整体市场渗透评估
12 个月的软件交付延期是 EX90 生命周期中影响最大的单一事件,使市场渗透相对原发布轨迹永久减少约 43%。车型当前走势约为沃尔沃原定西欧五年销量预测的 55–60%。核心属性的产品市场匹配度极佳,但运营执行失败已严重限制了普及。
核心反馈要点
- 优势:安全口碑、座舱舒适性、家庭实用性与品牌信任依然完好,是最强的购买驱动因素。
- 关键弱点:软件成熟度与经销商服务能力是系统性失灵,驱动了绝大多数负面情绪。
- 机会:中性用户构成一个尚未开发的大型人群,一旦独立的对标数据可用即会转化。
- 风险:燃油 XC90 继续生产形成内部竞争,将在 EX90 余下生命周期内抑制其普及。
行动优先级
优先级、成功指标与时间线
照录源报告。负责职能列为分析侧为规划讨论新增的映射,明确不属于原始研究内容。
| 优先级 | 行动 | 成功指标 | 时间线 | 负责职能(分析侧映射) |
|---|---|---|---|---|
| 最高 | 完成所有量产车的硬件与软件验证,并落实 2025 年车主的硬件升级项目。 | 软件相关投诉减少 80% | 2027 年 Q1 | 工程 · 质量 · 售后 |
| 2 | 为西欧所有经销商服务团队推行专门的软件定义汽车培训。 | 软件问题平均维修时间降至 <3 个工作日 | 2027 年 Q2 | 网络发展 · 服务运营 |
| 3 | 发布经独立核验的真实续航、充电与对标比较数据。 | 将 60% 的中性用户推进到主动购买考虑阶段 | 2027 年 Q1 | 产品营销 · 传播 |
| 4 | 使区域定价结构与各国补贴方案对齐。 | 德国与荷兰订单量提升 25% | 2027 年 Q1 | 区域销售 · 定价 |
| 5 | 为所有延期功能公布公开且具约束力的时间表。 | 功能相关负面讨论减少 70% | 立即 | 产品 · 传播 |
报告未为这些行动指定负责方、预算或依赖关系。
延期在报告中有三种表述:12 个月(2023 年 11 月)、18 个月以上(品牌信任)以及预售客户交付推迟 6 个月以上。它们可能对应不同测量时点而非相互矛盾,但报告未作调和。三者均按原文呈现。